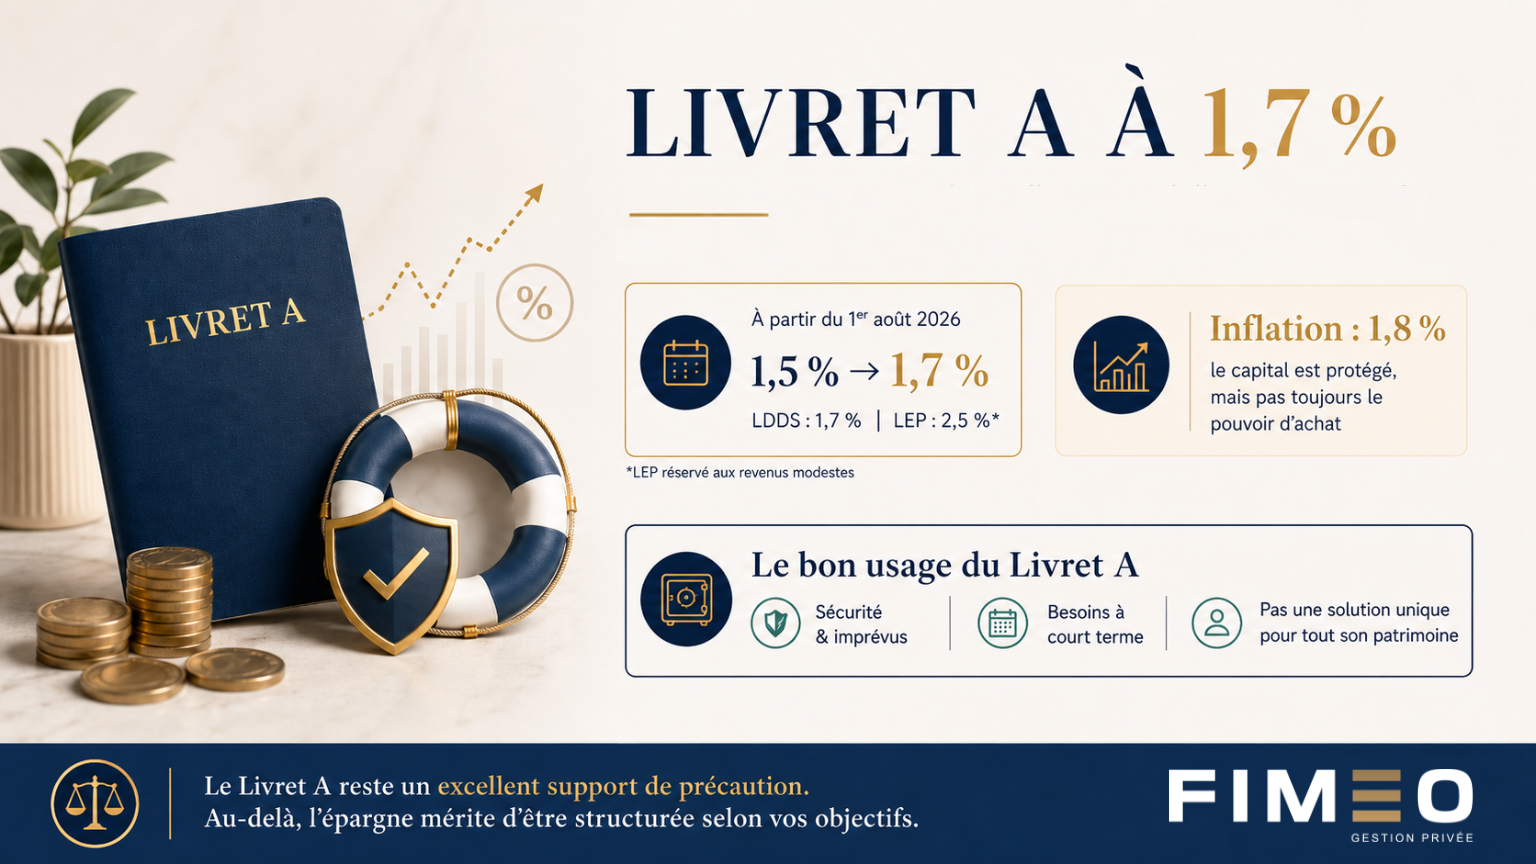
Le Livret A passe à 1,7 %. Mais concrètement, combien allez-vous réellement gagner ?



À compter du 1er août 2026, son taux progressera de 1,5 % à 1,7 %. Le LDDS suivra la même évolution, tandis que le LEP (réservé aux revenus modestes) restera rémunéré à 2,5 %.
Sur un Livret A rempli au plafond de 22 950 euros, cette hausse de 0,2 point représente :
➡️ environ 46 euros supplémentaires sur une année complète ;
➡️ mais seulement 19 euros supplémentaires en 2026, puisque le nouveau taux ne s’appliquera qu’à partir du mois d’août.
Mais le véritable sujet n’est pas de savoir s’il faut remplir son Livret A au maximum.
La bonne question est plutôt :
« De quelle somme ai-je réellement besoin immédiatement ? »
Le Livret A est parfaitement adapté pour conserver une réserve disponible, financer des dépenses imprévues ou préparer un projet à court terme.
Mais au-delà de cette somme de sécurité, laisser durablement son épargne sans objectif précis peut limiter son potentiel.
D’autant que le Livret A protège le capital, mais pas toujours le pouvoir d’achat : l’inflation atteignait encore 1,8 % sur un an en juin 2026.
La hausse du taux ne change donc pas sa fonction :
🛟 le Livret A pour la sécurité et les besoins à court terme ;
📅 d’autres solutions pour les projets à moyen terme ;
📈 une stratégie diversifiée pour faire travailler l’épargne destinée au long terme.


Vous avez un projet ?
Demandez un rendez-vous et discutons-en …