Le PER prévoit désormais un 7ᵉ cas de déblocage anticipé



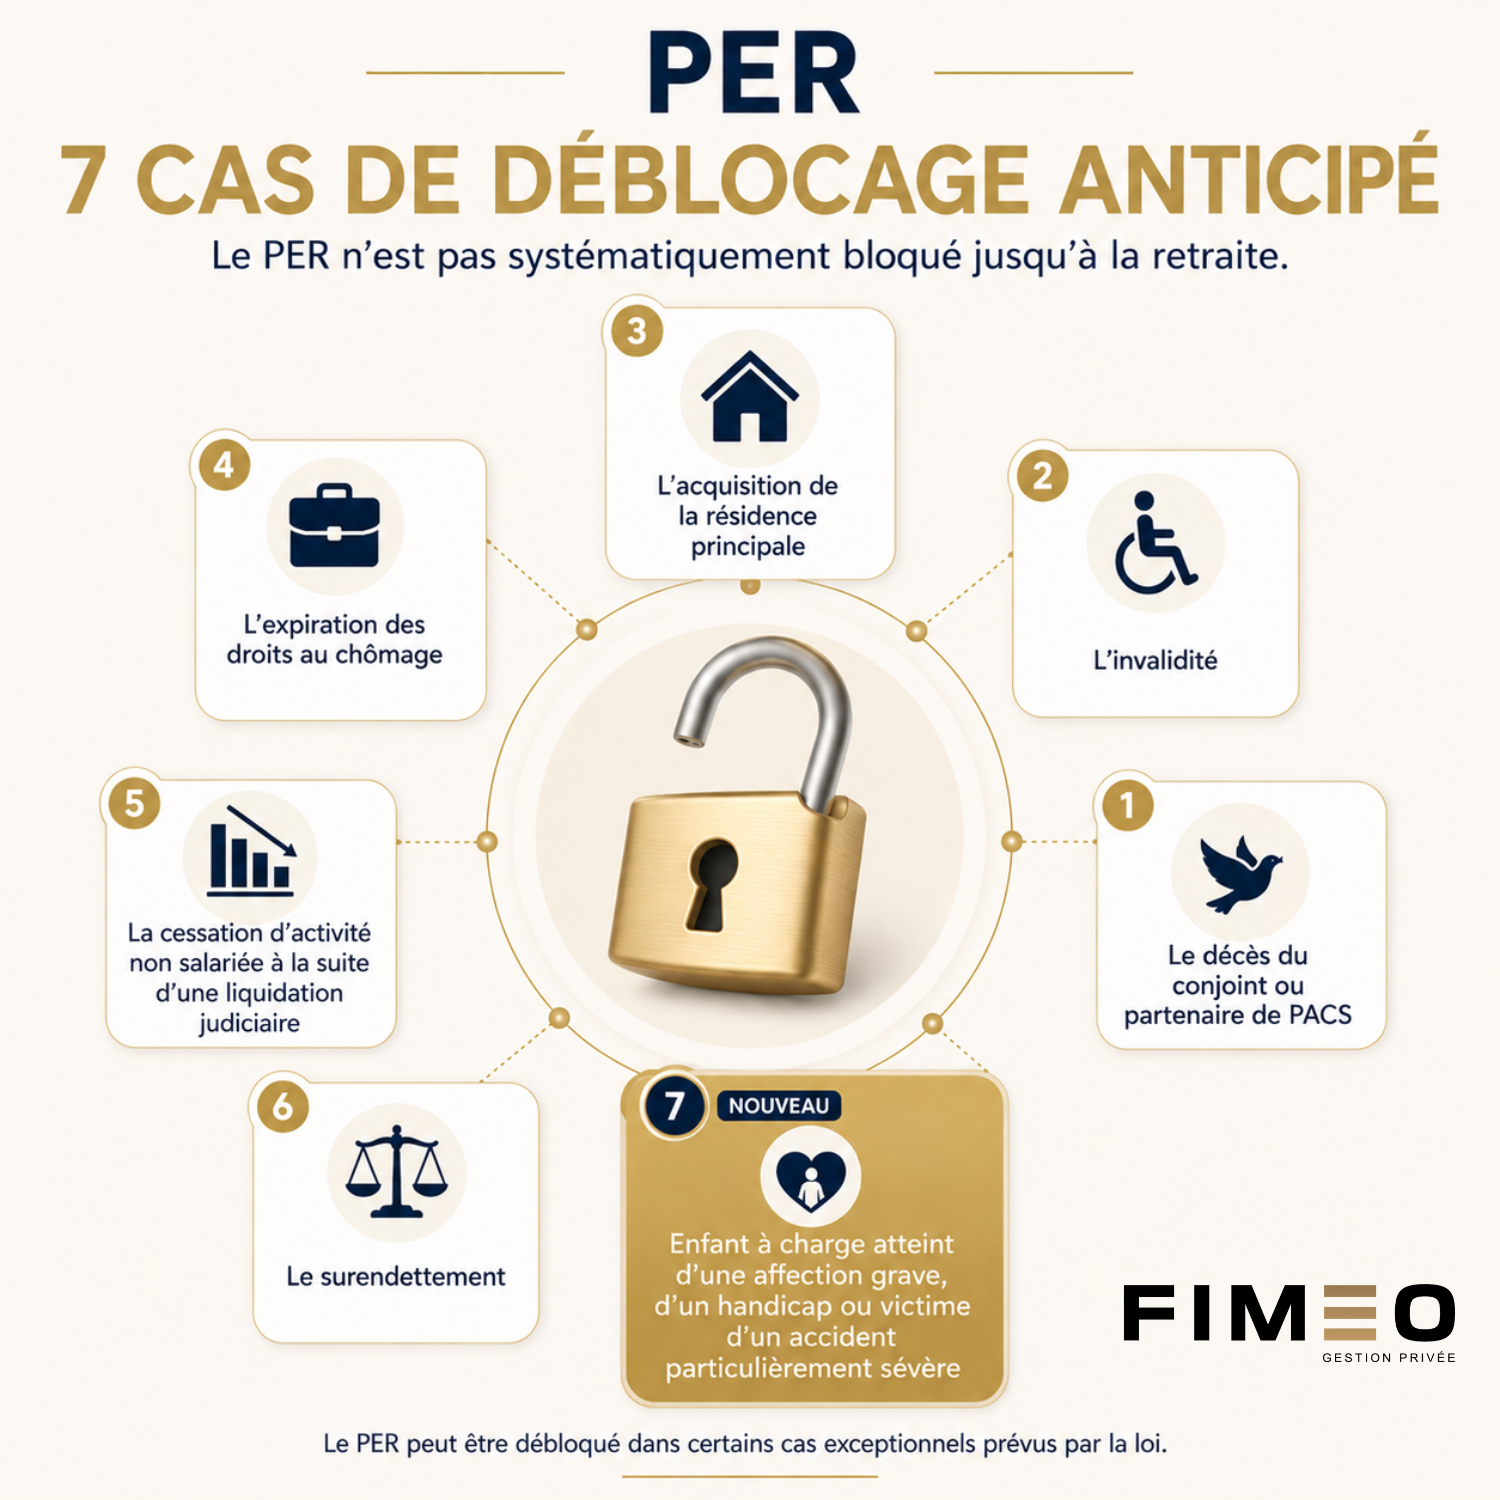
Contrairement à une idée reçue, le Plan d’Épargne Retraite n’est pas systématiquement bloqué jusqu’au départ à la retraite.
Jusqu’à présent, il existait 6 situations exceptionnelles permettant de récupérer son épargne de manière anticipée :
🔹 L’acquisition de la résidence principale ;
🔹 L’invalidité ;
🔹 Le décès du conjoint ou partenaire de PACS ;
🔹 L’expiration des droits au chômage ;
🔹 Le surendettement ;
🔹 La cessation d’activité non salariée à la suite d’une liquidation judiciaire.
Depuis juin 2026, un 7ᵉ cas s’ajoute à cette liste.
Les sommes placées sur un PER peuvent désormais être débloquées lorsqu’un enfant à charge est atteint d’une affection grave, d’un handicap ou est victime d’un accident particulièrement sévère.
Cette évolution répond à des situations familiales particulièrement difficiles, en permettant aux épargnants concernés de mobiliser leur épargne lorsque des dépenses importantes et imprévues surviennent.
💡 Au-delà de cette nouveauté, le PER reste un outil particulièrement intéressant pour préparer sa retraite, tout en permettant, dans de nombreux cas, d’optimiser sa fiscalité.
⚠️ Contrairement aux cas liés aux accidents de la vie (qui bénéficient d’une exonération d’impôt sur le revenu sur le capital débloqué), le déblocage pour l’achat de la résidence principale reste, quant à lui, soumis à la fiscalité.
Les dispositifs patrimoniaux sont nombreux et leurs règles évoluent régulièrement. Être bien accompagné permet non seulement de rester informé, mais surtout de tirer pleinement parti des solutions existantes en les adaptant à sa situation et à ses objectifs.


Vous avez un projet ?
Demandez un rendez-vous et discutons-en …