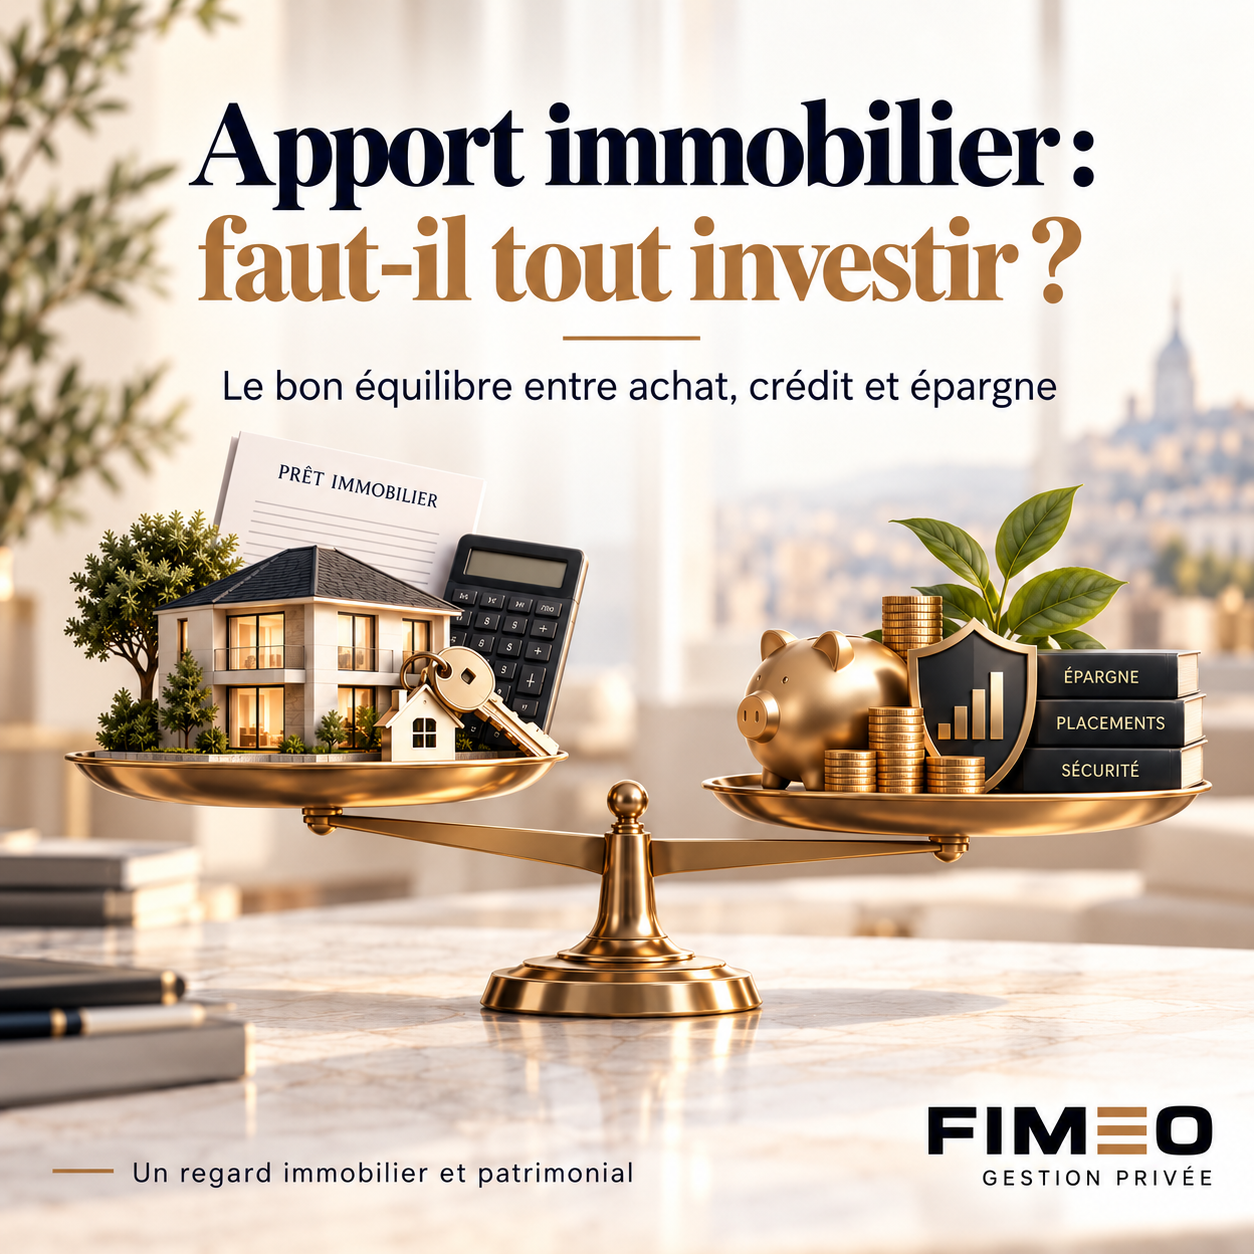
🏡 Acheter un bien : faut-il utiliser toute votre épargne pour l’apport ?



Au moment d’acheter, un réflexe revient souvent : mobiliser un maximum d’économies pour emprunter moins. C’est parfois pertinent, mais ce n’est pas toujours le choix le plus adapté à votre patrimoine.
💶 Un apport plus élevé réduit le crédit
À durée et taux identiques, emprunter moins permet de réduire les mensualités et le montant des intérêts. Pour comparer les financements, regardez aussi le TAEG (taux annuel effectif global), qui intègre notamment les frais de dossier et l’assurance emprunteur exigée.
🔧 Un achat ne s’arrête pas chez le notaire
Travaux, déménagement, charges de copropriété, taxe foncière, entretien… Des dépenses peuvent survenir dès les premiers mois. Utiliser toutes ses liquidités pour l’apport peut fragiliser son budget face à un imprévu.
📈 Votre épargne a aussi d’autres objectifs
Réserve de sécurité, études des enfants, retraite, projet professionnel : garder des fonds disponibles permet de préserver une marge de manœuvre. Mais emprunter davantage a un coût, et le rendement d’un placement peut fluctuer.
💡 Exemple fictif : vous disposez de 70 000 € après avoir prévu les frais d’acquisition. Faut-il apporter 60 000 € et garder 10 000 € de réserve, ou apporter 40 000 € et en conserver 30 000 € ? La réponse dépend de vos revenus, de vos projets et des conditions du prêt.
Chez FIMEO, nous croisons nos expertises immobilière et patrimoniale : choisir un bien, construire son financement et préserver l’équilibre de son patrimoine.
📩 Un projet d’achat à Marseille ou dans ses environs ? Échangeons en message privé.


Vous avez un projet ?
Demandez un rendez-vous et discutons-en …