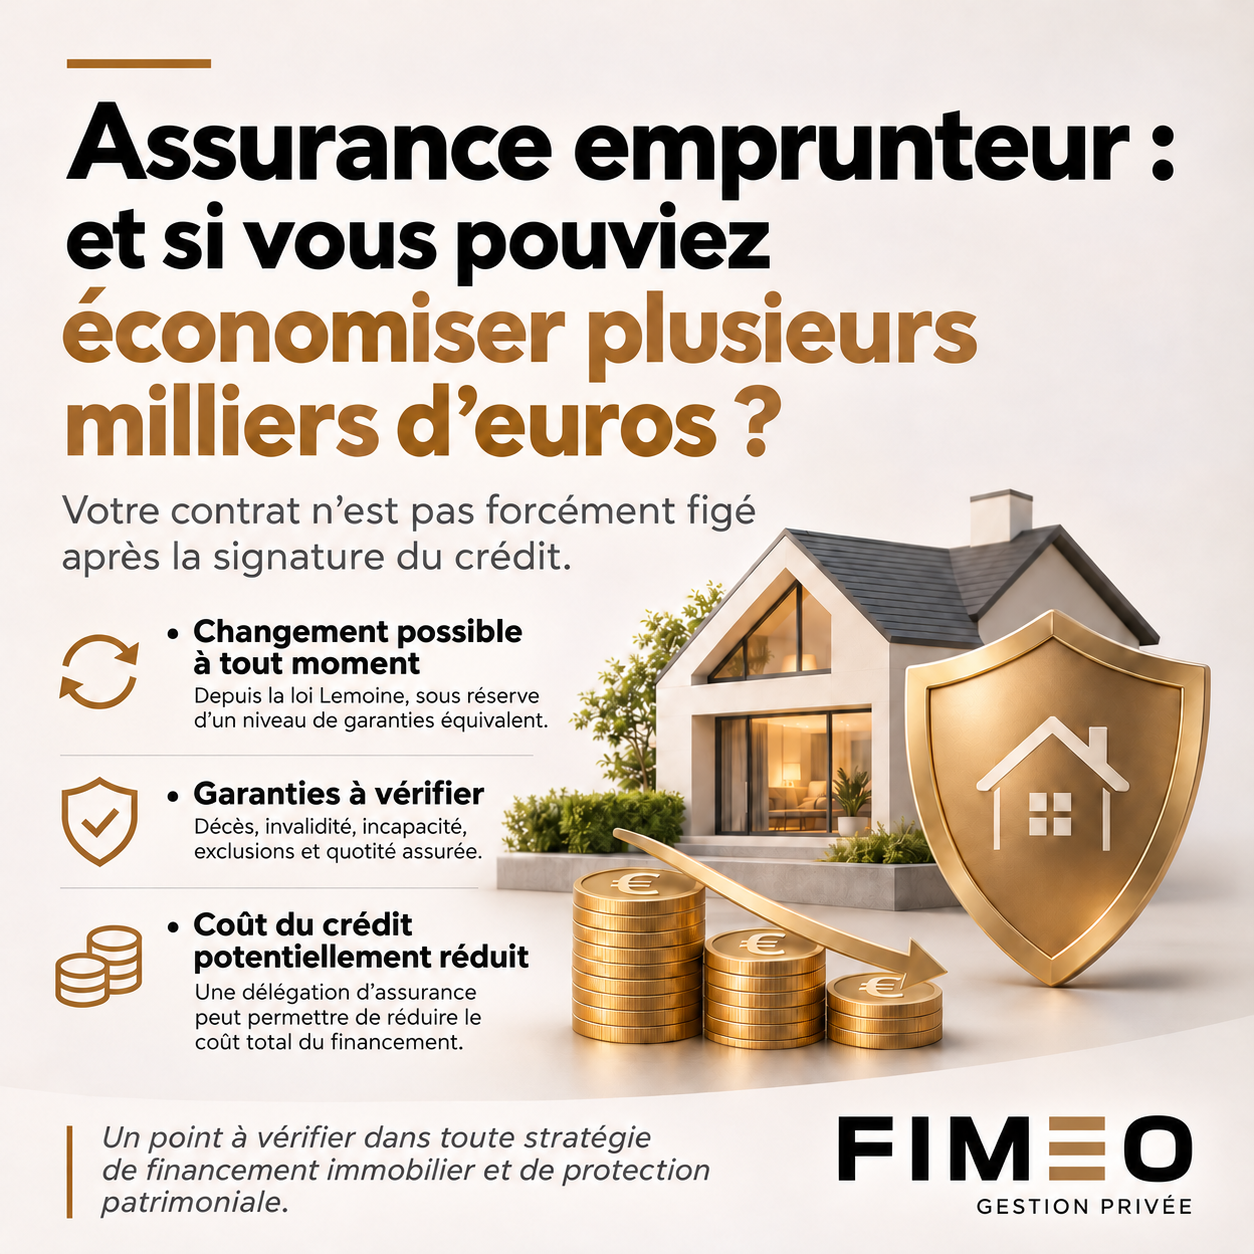
🏡 Votre assurance de prêt immobilier vous coûte-t-elle trop cher ?



Au moment d’acheter, on compare les taux d’intérêt, les mensualités et l’apport. Pourtant, l’assurance emprunteur, qui protège le remboursement du crédit en cas de coup dur, est parfois laissée de côté.
Or elle peut peser sur le coût total du financement. Et contrairement à une idée reçue, le contrat choisi au départ n’est pas définitif.
🔄 Vous pouvez en changer à tout moment
Depuis la loi Lemoine de 2022, vous pouvez remplacer votre assurance en cours de crédit immobilier, sans attendre la date anniversaire. La banque ne peut pas facturer de frais pour la demande. Le nouveau contrat doit offrir un niveau de garanties équivalent à celui exigé.
💶 Comparer le coût, pas seulement la mensualité
Un autre contrat peut être moins cher, selon votre profil et votre prêt. Comparez les cotisations sur la durée restante, leur mode de calcul et leur évolution possible.
🛡️ Ne pas sacrifier sa protection
Décès, invalidité, incapacité de travail : vérifiez les garanties, les exclusions, les franchises et la part du prêt couverte pour chaque emprunteur.
💡 Autre avancée : pour certains prêts immobiliers, aucun questionnaire de santé ne peut être exigé si la part assurée n’excède pas 200 000 € par personne et si le prêt est intégralement remboursé avant 60 ans.
Revoir son assurance, c’est agir sur le coût de son crédit, mais aussi sur la protection de ses proches et l’équilibre de son patrimoine.
Chez FIMEO, nous vous aidons à aborder votre financement immobilier dans une réflexion patrimoniale globale.
📩 Vous remboursez déjà un crédit ? Échangeons pour faire le point.


Vous avez un projet ?
Demandez un rendez-vous et discutons-en …