Assurance-vie : cap sur le Luxembourg ?



Instabilité politique, dette publique, incertitudes économiques… Et si diversifier votre patrimoine signifiait aussi changer de cadre juridique ?
L’assurance-vie française conserve de nombreux atouts. Mais dans ce climat d’incertitude, sa version luxembourgeoise se distingue par ses avantages et mérite votre attention.
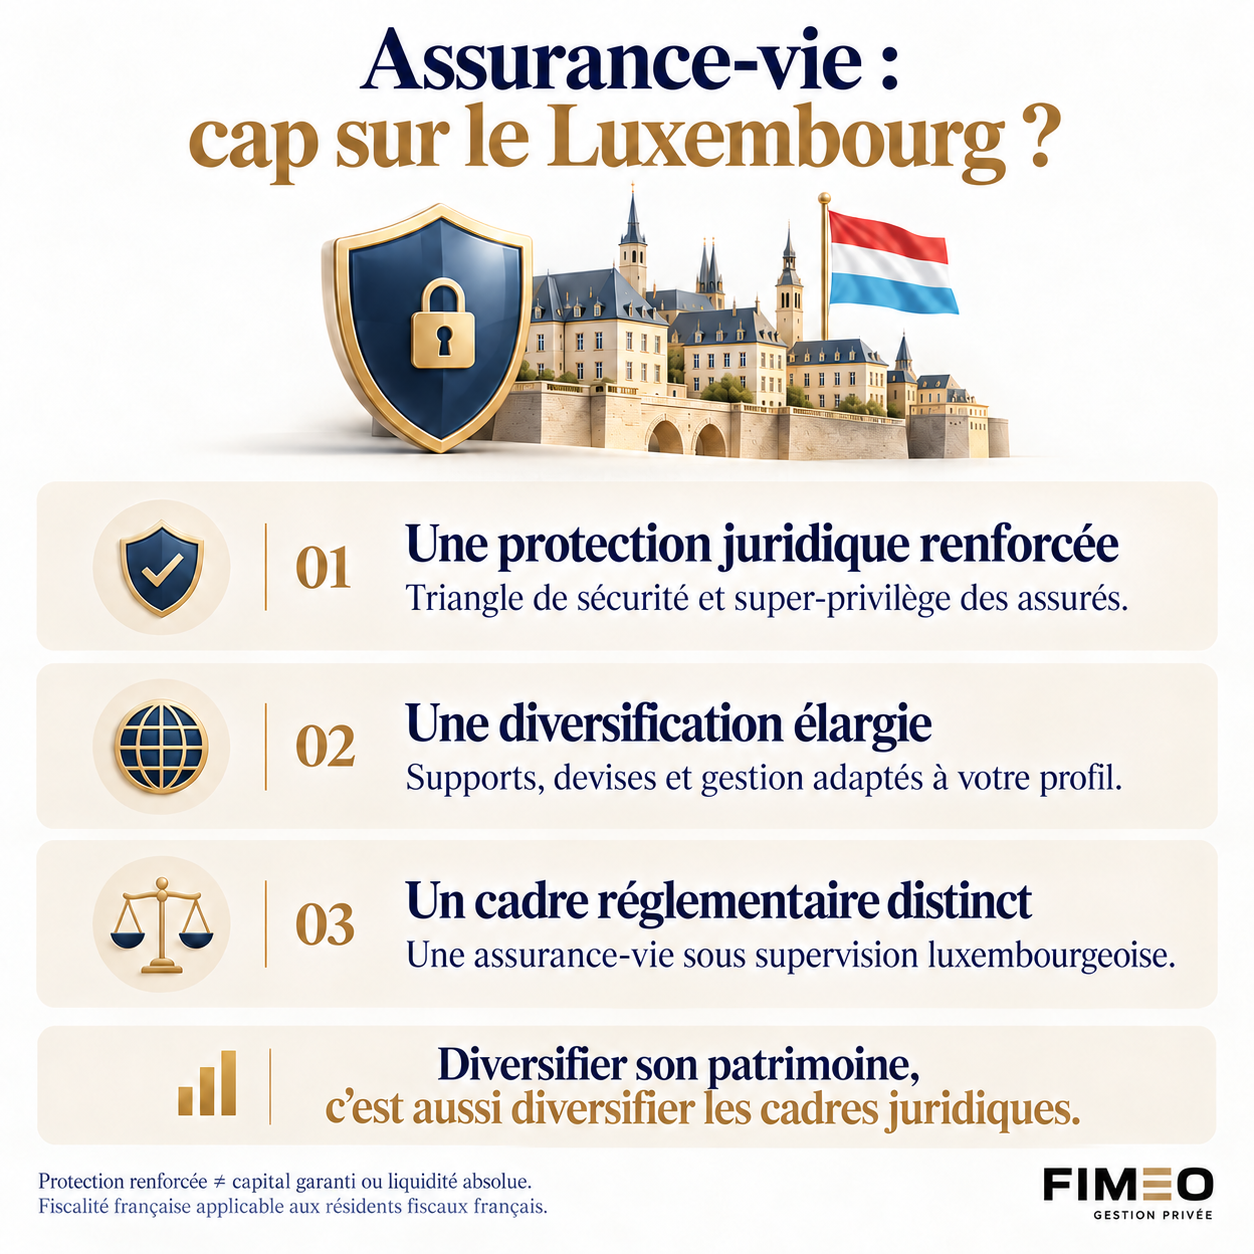
🔐 Une protection juridique renforcée
Avec le « triangle de sécurité », les fonds du souscripteur sont déposés auprès d’une banque dépositaire distincte et séparés des autres avoirs de l’assureur. En cas de faillite, le « super-privilège » accorde une priorité aux assurés sur ces actifs par rapport aux autres créanciers (y compris l’Etat).
🌍 Une diversification élargie
Fonds internationaux, gestion personnalisée, différentes devises, voire actifs non cotés (private equity) : selon votre profil et le contrat, de nouvelles possibilités s’ouvrent.
⚖️ Un cadre réglementaire distinct
En France, la loi Sapin II peut, en cas de crise financière grave, limiter temporairement les rachats. Les assureurs luxembourgeois relèvent d’un autre régime qui permet aux souscripteurs d’accéder librement à leur capital, même en période de crise.
❗ Protection renforcée ne signifie ni capital garanti ni liquidité absolue. De plus, la fiscalité française demeure applicable aux résidents fiscaux français.
💡 Diversifier son patrimoine, c’est aussi diversifier les cadres dans lesquels il est détenu.
Chez FIMEO, nous vous aidons à déterminer si cette solution a sa place dans votre stratégie patrimoniale.


Vous avez un projet ?
Demandez un rendez-vous et discutons-en …